Passer un portefeuille à un nouveau collaborateur : ce qu'une passation doit contenir
Passation de dossiers en cabinet comptable : ce que le collaborateur qui reprend un portefeuille doit trouver pour reprendre chaque dossier au bon endroit.
Helmi Ghribi
CEO, ShiftAI
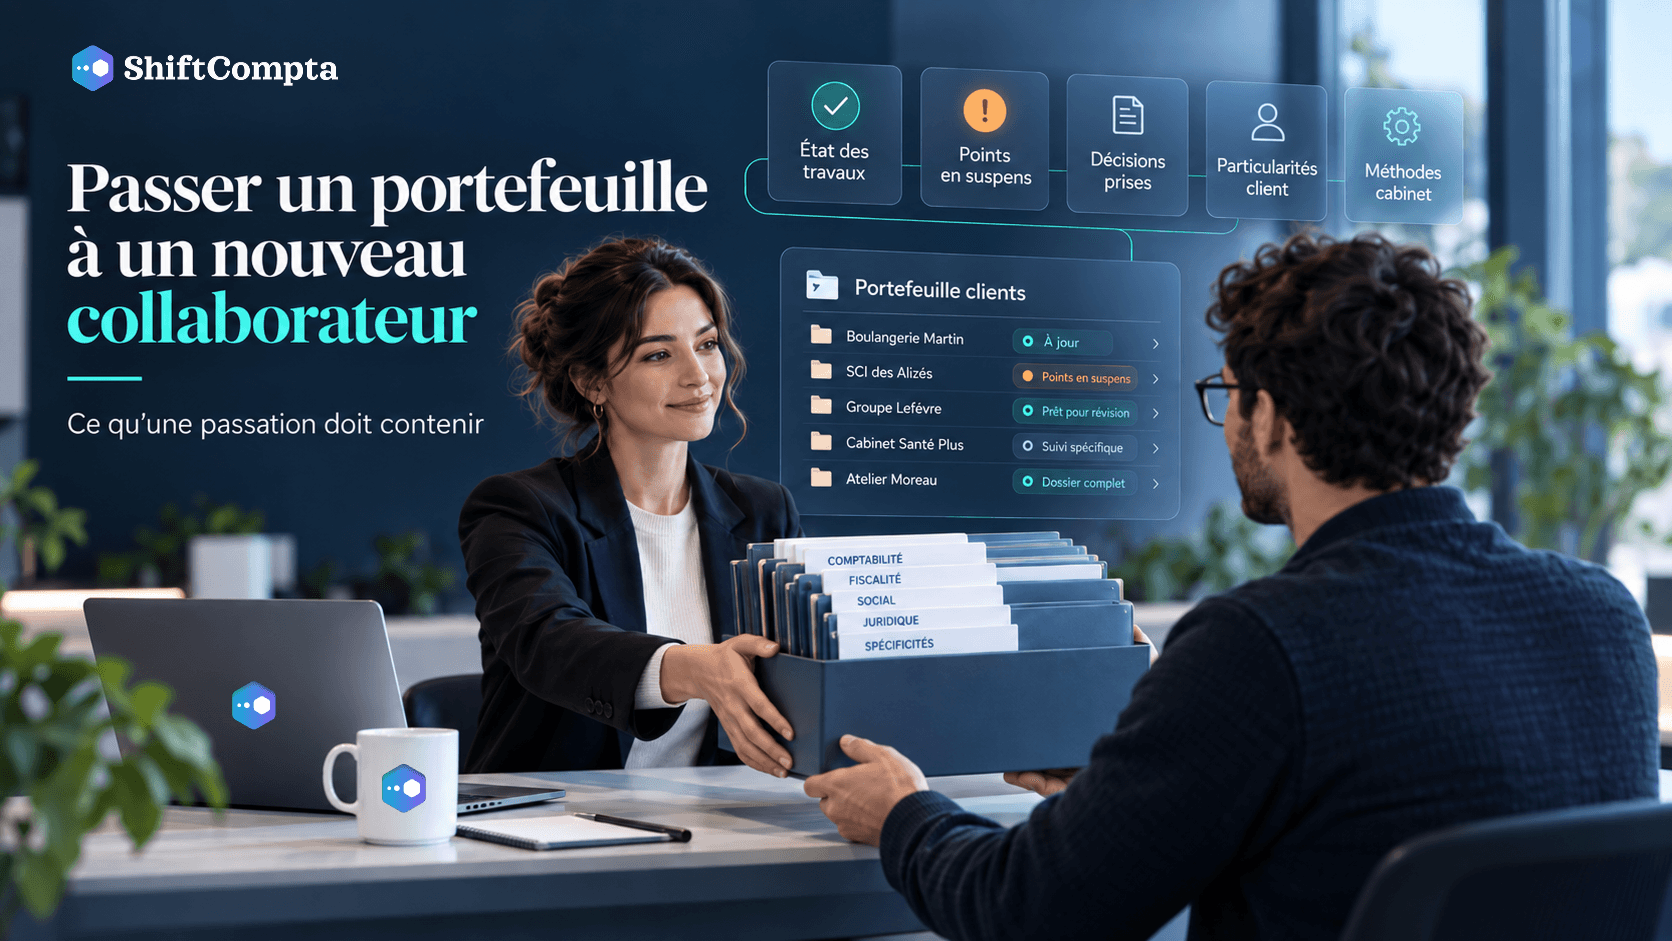
Un collaborateur part, un autre arrive. Entre les deux, un portefeuille de trente ou quarante dossiers change de mains, souvent en une semaine, parfois sans recouvrement. La passation de dossiers en cabinet comptable est un moment que tout le monde connaît et que peu de cabinets ont formalisé : on transmet un accès au logiciel, un tableau de suivi, un déjeuner si l'agenda le permet. Trois mois plus tard, le nouveau collaborateur redécouvre, dossier par dossier, ce que son prédécesseur savait.
Cet article décrit ce qu'une passation doit contenir pour que le repreneur reprenne chaque dossier au bon endroit. Il vaut pour un départ, mais aussi pour une absence longue, une réorganisation après une fusion, ou simplement un rééquilibrage des portefeuilles en début de période fiscale.
Ce qui se perd quand la passation se limite aux accès
Le logiciel de production contient les écritures, les pièces, les déclarations envoyées. Il ne contient pas ce qui a permis de les produire : pourquoi tel compte est traité de telle façon, ce qui a été demandé au client et jamais reçu, ce que le chef de mission a tranché en juin, ce que ce client ne supporte pas qu'on lui demande deux fois.
Le Code de déontologie des experts-comptables (décret n° 2012-432 du 30 mars 2012) fait de la continuité du service et de la diligence des obligations du professionnel, quelle que soit la personne qui tient le dossier. La norme professionnelle NP 2300, relative à la mission de présentation des comptes, demande que la documentation des travaux permette à un autre professionnel de comprendre ce qui a été fait et d'apprécier les conclusions. Autrement dit, le cadre normatif suppose déjà qu'un dossier est reconstructible par quelqu'un d'autre. La passation est le moment où l'on vérifie que c'est vrai.
Les cinq choses que le repreneur doit trouver
Une passation utile ne se mesure pas au nombre de pages remises. Elle se mesure à une question simple : le repreneur peut-il, pour chaque dossier, reprendre là où le travail s'est arrêté sans appeler son prédécesseur ? Cinq éléments y répondent.
1. L'état des travaux, dossier par dossier
Pour chaque dossier : où en est-on, à quelle date, et qu'est-ce qui vient ensuite. Pas « en cours », qui ne dit rien, mais une position précise dans la séquence : pièces reçues jusqu'au 31 juillet, rapprochement bancaire bouclé sur juin, TVA de juillet préparée mais non revue, révision annuelle non commencée.
Une position, pas un pourcentage
« Dossier avancé à 60 % » ne permet à personne de reprendre. « Révision faite jusqu'au cycle achats, cycle ventes non commencé, écart de 1 240 € sur le 411 non expliqué » permet de s'asseoir et de continuer.
2. Les points en suspens, avec leur historique
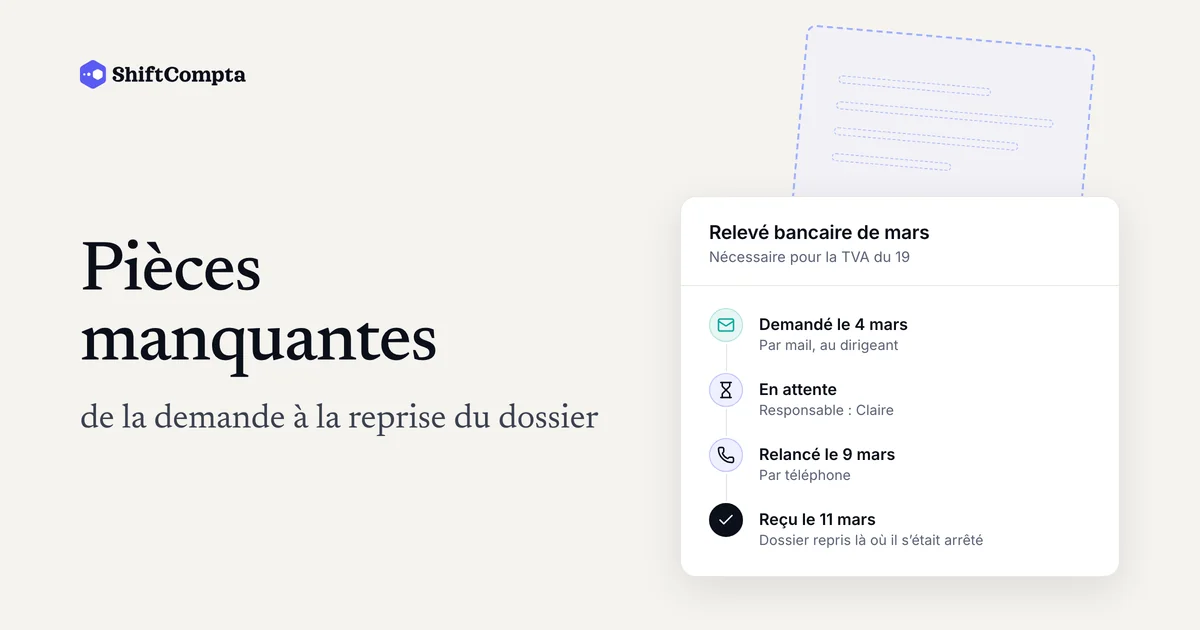
Ce qui bloque, depuis quand, et ce qui a déjà été tenté. Une pièce manquante réclamée deux fois par mail et une fois par téléphone n'est pas le même sujet qu'une pièce jamais demandée. Le repreneur qui ne le sait pas va relancer une quatrième fois, ou pire, ne pas relancer du tout en pensant que c'est en cours.
Pour chaque point en suspens : le dossier, l'objet, la date de la première demande, les relances faites, la réponse obtenue s'il y en a une, et ce qui se passe si rien n'arrive avant l'échéance.
3. Les décisions prises, et pourquoi
C'est l'élément le plus souvent absent, et le plus coûteux à reconstruire. Un traitement comptable inhabituel, une option fiscale, un seuil de matérialité retenu pour ne pas courir après les petits écarts, une provision maintenue contre l'avis du client : chacune de ces décisions a une raison, parfois validée par l'expert-comptable signataire, parfois discutée avec le client.
Sans la raison, le repreneur a deux mauvaises options : refaire le raisonnement de zéro, ou appliquer la décision sans la comprendre et ne plus savoir quand elle cesse d'être valable. Une ligne suffit souvent : ce qui a été décidé, par qui, quand, et sur quel fondement. C'est aussi ce qui distingue un travail exécuté d'un travail approuvé, et le repreneur doit pouvoir faire la différence.
4. Les particularités du client
Ce que le dossier ne dit pas et que le collaborateur sortant sait par expérience. La comptable interne qui envoie les pièces le 10 du mois et jamais avant. L'activité saisonnière qui rend les comparaisons mensuelles trompeuses. Le dirigeant qui veut être appelé, pas écrit. Le compte courant d'associé qui a une histoire. Le logiciel côté client dont l'export a une particularité qu'il faut retraiter à chaque fois.
Ces informations ne sont ni comptables ni juridiques, et c'est pour cela qu'elles ne sont nulle part. Elles conditionnent pourtant la moitié des frictions des six premiers mois d'une reprise.
5. Les méthodes du cabinet appliquées à ce dossier
Le cabinet a des façons de faire : un ordre de révision, des seuils, des modèles de lettres, une règle sur ce qui remonte au chef de mission. Le repreneur qui vient de l'extérieur ne les connaît pas ; celui qui vient d'un autre bureau du même cabinet les connaît peut-être dans une autre version. La passation doit dire lesquelles s'appliquent, et où ce dossier y déroge et pourquoi.
Comment organiser la passation dans le temps
La passation idéale se fait avec recouvrement : le sortant et le repreneur traitent ensemble quelques dossiers, le second prend la main progressivement. Elle est rare. Dans la plupart des cas, il faut composer avec un préavis court, une absence imprévue ou un départ déjà acté.
Quelques règles qui tiennent même sans recouvrement :
| Moment | Ce qui doit être fait |
|---|---|
| Dès que le départ est connu | Geler la liste des dossiers concernés et désigner le repreneur, même provisoire |
| Semaine 1 | Le sortant écrit l'état des travaux et les points en suspens pour chaque dossier |
| Semaine 2 | Relecture croisée : le repreneur signale ce qu'il ne comprend pas, le sortant complète |
| Dernière semaine | Priorisation : quels dossiers ont une échéance dans les 30 jours, dans quel ordre |
| Après le départ | Le chef de mission relit les cinq premiers dossiers traités par le repreneur |
La relecture croisée est l'étape que l'on saute le plus souvent, et celle qui rapporte le plus. Ce que le sortant trouve évident, le repreneur ne le trouve pas. Une passation écrite sans lecteur est une passation à moitié faite.
Le cas de l'absence imprévue
Quand le collaborateur n'est plus là pour écrire quoi que ce soit, tout ce qui précède doit déjà exister dans le dossier. C'est l'argument le plus solide pour documenter au fil de l'eau plutôt qu'au moment du départ : la passation devient alors une lecture, pas une rédaction.
Ce qu'une passation ne règle pas
Il faut être honnête sur les limites. Une passation bien faite ne remplace pas la relation que le client avait avec son interlocuteur, ni le jugement professionnel accumulé sur un dossier difficile. Elle ne garantit pas que le repreneur fera les mêmes choix. Elle ne dispense pas le chef de mission de suivre les premières semaines de près.
Ce qu'elle règle, c'est le gaspillage : le temps passé à redécouvrir ce qui était su, les relances en double, les décisions refaites, les erreurs que le sortant avait déjà corrigées une fois. C'est déjà beaucoup.
En résumé
Une passation de dossiers en cabinet comptable tient en cinq éléments par dossier : l'état des travaux à une date donnée, les points en suspens avec leur historique, les décisions prises et leur raison, les particularités du client, les méthodes du cabinet et leurs dérogations. Le reste est une question de calendrier et de relecture. Un dossier qu'un autre professionnel peut reprendre au bon endroit sans appeler personne est un dossier bien tenu, que le collaborateur parte ou non.
Ecrit par
Helmi Ghribi
CEO, ShiftAI
Programme cabinets fondateurs · 15 places
Où part le temps de suivi de vos dossiers ?
En 30 minutes, on reprend avec vous un dossier récent et on vous montre ce que ShiftCompta prendrait en charge en premier.
Diagnostic offert · Sans engagement