Délégation en cabinet comptable : ce qu'elle doit préciser
Délégation en cabinet comptable : ce que le chef de mission écrit avant de confier un travail, pour que le collaborateur sache où s'arrête son autonomie.
Helmi Ghribi
CEO, ShiftAI
« Tu t'occupes des TVA du mois ? » En cabinet, beaucoup de délégations tiennent en une phrase. Le collaborateur sait à peu près ce qu'on attend de lui, le chef de mission pense avoir été clair, et tout se passe bien jusqu'au premier cas qui sort de l'ordinaire : un écart inexpliqué, un client qui conteste, une option qu'il faudrait trancher. Le collaborateur hésite : il décide seul, ou il appelle ? Et le chef de mission découvre, parfois trop tard, que la question ne lui a pas été posée.
Une délégation en cabinet comptable ressemble à une passation, avec une différence de taille. Lors d'une passation, quelqu'un part et un autre reprend. Dans une délégation, le chef de mission reste : il confie un travail et en garde la responsabilité. Encore faut-il écrire, avant que le collaborateur commence, où s'arrête son autonomie.
Pourquoi la délégation se joue avant de commencer
Entre le cabinet et son client, la lettre de mission est obligatoire (article 151 du décret n° 2012-432 du 30 mars 2012). À l'intérieur du cabinet, aucun texte n'impose de forme à la délégation. La norme professionnelle de management de la qualité, en vigueur depuis le 1er janvier 2025 (elle remplace la norme de maîtrise de la qualité), pose en revanche deux règles à son § 30 : la supervision « relève de la responsabilité du responsable de la mission », et la revue de dossier « est réalisée par une personne ayant la compétence appropriée ».
Pour superviser ce qu'il a délégué, le chef de mission doit d'abord savoir ce qu'il a délégué. Quand la délégation tient en une phrase, ce n'est pas si simple.
Les cinq choses qu'une délégation doit préciser
1. Le périmètre
Quels dossiers, quelle période, quels travaux. « Les TVA du mois » peut vouloir dire préparer les déclarations, ou les préparer et les télétransmettre, ou seulement celles des clients au régime réel normal. Le périmètre dit aussi ce qui n'est pas inclus : un dossier qui pose un problème connu, un client que le chef de mission veut garder.
Une liste plutôt qu'une catégorie
« Les dossiers de Paul » change de sens le jour où le portefeuille de Paul change. Une liste nominative des dossiers confiés, datée, ne laisse pas de doute sur ce qui est dedans.
2. Ce que le collaborateur peut faire seul
C'est le cœur de la délégation. Préparer, ce n'est pas envoyer. Entre une écriture proposée et une écriture passée, entre un mail rédigé et un mail expédié, le cabinet ne s'engage pas au même degré, et le collaborateur doit savoir jusqu'où il peut aller sans demander.
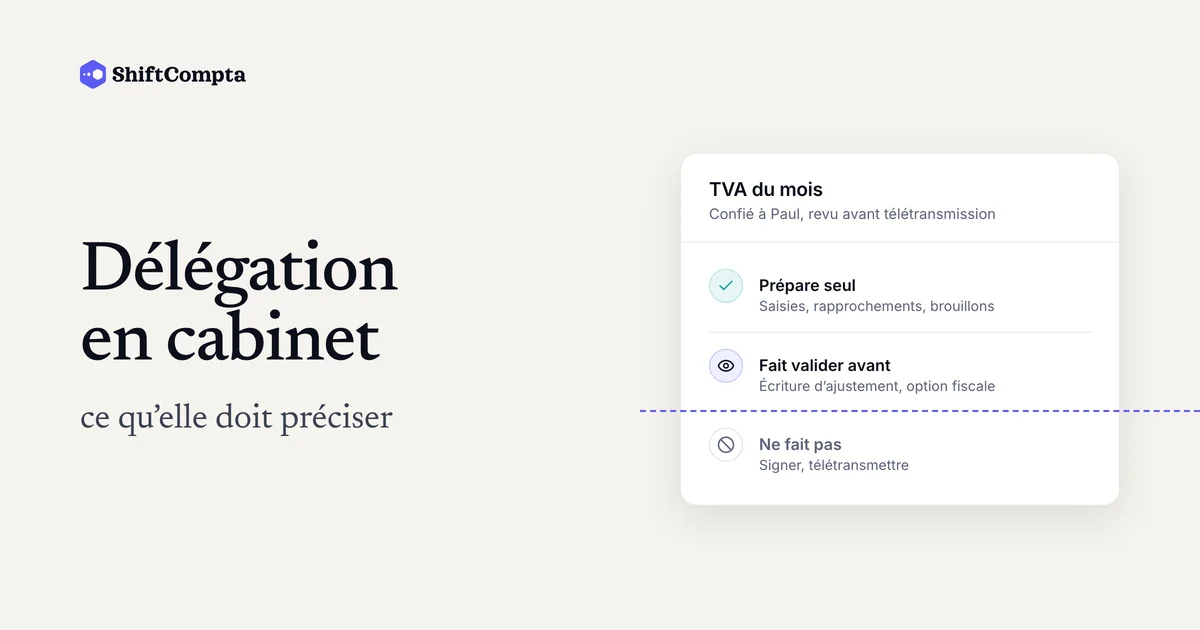
Une manière simple de l'écrire consiste à distinguer, pour le travail confié, ce que le collaborateur :
- prépare seul : saisies, rapprochements, brouillons de déclaration ;
- fait valider avant de le faire : une écriture d'ajustement, une option fiscale, un message au client qui sort de l'ordinaire ;
- ne fait pas : signer, transmettre une déclaration, modifier ce qui a déjà été validé.
3. Quand il remonte un point
Les délégations échouent rarement sur le cas courant. Elles échouent sur l'exception que personne n'avait prévue. Le chef de mission dit donc à l'avance ce qui doit lui remonter : un écart au-delà d'un seuil qu'il fixe, un document manquant à l'approche d'une échéance, une incohérence avec l'exercice précédent, une demande inhabituelle du client.
Il précise aussi par quel canal (un message, le point hebdomadaire, une note dans le dossier) et ce que le collaborateur fait en attendant la réponse : suspendre, ou avancer sur le reste en notant l'hypothèse qu'il a prise.
4. Qui revoit, et quand
La revue se décide en même temps que la délégation. Le collaborateur doit savoir qui relira son travail, à quel moment, et sur quoi portera la relecture. Une revue annoncée pour « la fin du mois » sur des déclarations dues le 19 ne sert à rien.
| Ce qui est confié | Qui revoit | Quand |
|---|---|---|
| Préparation des déclarations de TVA | Chef de mission | Avant télétransmission |
| Saisie et rapprochement bancaire | Collaborateur senior | Par sondage, en fin de période |
| Mail inhabituel au client | Chef de mission | Avant envoi |
| Écriture d'ajustement | Chef de mission | Avant enregistrement définitif |
5. Ce qui doit rester écrit
À la fin du travail confié, le chef de mission doit pouvoir distinguer trois états : fait, validé, écarté. Un travail fait mais pas encore validé n'engage pas le cabinet comme un travail validé, et un dossier qui mélange les deux ne se supervise pas. Le collaborateur note donc au fil de l'eau ce qu'il a fait, ce qu'il a fait valider et par qui, ce qu'il a laissé de côté et pourquoi. C'est aussi ce qui permet à quelqu'un d'autre de reprendre le dossier et de comprendre ce qui a été décidé.
Une délégation proportionnée
Tout cela ne se rédige pas pour chaque tâche. Une délégation détaillée pour la saisie d'un relevé bancaire serait absurde. L'effort d'écriture se proportionne au risque : plus le travail confié engage le cabinet vis-à-vis du client ou de l'administration, plus la délégation doit être précise sur ce que le collaborateur peut faire seul.
Elle se proportionne aussi au collaborateur. Un nouvel arrivant et un collaborateur confirmé n'ont pas la même marge. L'erreur fréquente est de ne jamais la réajuster : on confie peu à quelqu'un qui pourrait faire davantage, ou l'on confie beaucoup sans jamais revoir les limites posées au départ.
Ce que la délégation ne règle pas
Une délégation écrite ne remplace pas le dialogue entre le chef de mission et le collaborateur. Elle ne prévoit pas tout, et elle ne dispense pas de suivre les premiers dossiers de près. Elle règle quelque chose de plus modeste : le moment où le collaborateur hésite. Au lieu de deviner, il relit ce qui a été convenu.
En résumé
Avant de confier un travail, le chef de mission écrit cinq choses : le périmètre, ce que le collaborateur fait seul, ce qui remonte, qui revoit et quand, ce qui reste noté. La responsabilité reste la sienne, et la délégation écrite lui sert à l'exercer en sachant ce qui a été fait, par qui et sous quelle validation.
Ecrit par
Helmi Ghribi
CEO, ShiftAI
Programme cabinets fondateurs · 15 places
Où part le temps de suivi de vos dossiers ?
En 30 minutes, on reprend avec vous un dossier récent et on vous montre ce que ShiftCompta prendrait en charge en premier.
Diagnostic offert · Sans engagement